Domain toster.de kaufen?
Wir ziehen mit dem Projekt
toster.de um.
Sind Sie am Kauf der Domain
toster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain toster.de kaufen?
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **

Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Orangenblütenwasser Zum Backen und Kochen 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Orangenblütenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Du kannst Orangenblütenwasser in Speisen und Getränken aller Art verwenden. Gibst du es hinzu, versprüht dein Gericht einen natürlich blumigen Duft mit einer Zitrusnote, weshalb die Zutat besonders in der orientalischen Küche, aber auch in Frankreich sehr geschätzt wird. Du kannst das Aroma auch wunderbar zur Weihnachtszeit nutzen, um deinen Plätzchen das ganz besondere Etwas zu verleihen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 2 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,1 g o Zucker 0,0 g Eiweiß < 0,50 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Natürliches Neroliwasser, Kaliumsorbat, Natriumbenzoat, Zitronensäure. Allergene: keine Nettofüllmenge: 50 ml Flasche Aufbewahrungsbedingungen: An einem kühlen, dunklen Ort und in einer gut verschlossenen Flasche - bis zu 2 Jahre haltbar. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Das besondere Aroma des Orangenblütenwassers lässt sich wunderbar mit verschiedenen Lebensmitteln kombinieren. Gut eignen sich Nüsse wie Mandeln, Pistazien oder Walnüsse oder du mischst es mit Gewürzen wie Nelke oder Anis. Aber auch Honig lässt sich mit Orangenblütenwasser verfeinern. Je nach Gericht kannst du so süßen, aber auch herzhaften Speisen das gewisse Etwas verleihen. Quelle: https://spinnrad.de Stand: 06/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
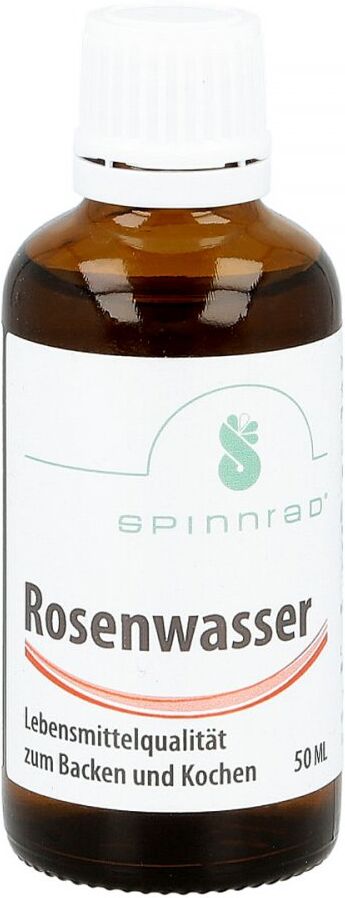
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Müssen beide die Grunderwerbsteuer zahlen?
Nein, in der Regel muss nur der Käufer die Grunderwerbsteuer zahlen. Der Verkäufer ist normalerweise nicht dazu verpflichtet, diese Steuer zu entrichten. Es gibt jedoch Ausnahmen, zum Beispiel wenn der Verkäufer ein gewerblicher Grundstückshändler ist. **

Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Orangenblütenwasser Zum Backen und Kochen 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Orangenblütenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Du kannst Orangenblütenwasser in Speisen und Getränken aller Art verwenden. Gibst du es hinzu, versprüht dein Gericht einen natürlich blumigen Duft mit einer Zitrusnote, weshalb die Zutat besonders in der orientalischen Küche, aber auch in Frankreich sehr geschätzt wird. Du kannst das Aroma auch wunderbar zur Weihnachtszeit nutzen, um deinen Plätzchen das ganz besondere Etwas zu verleihen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 2 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,1 g o Zucker 0,0 g Eiweiß < 0,50 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Natürliches Neroliwasser, Kaliumsorbat, Natriumbenzoat, Zitronensäure. Allergene: keine Nettofüllmenge: 50 ml Flasche Aufbewahrungsbedingungen: An einem kühlen, dunklen Ort und in einer gut verschlossenen Flasche - bis zu 2 Jahre haltbar. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Das besondere Aroma des Orangenblütenwassers lässt sich wunderbar mit verschiedenen Lebensmitteln kombinieren. Gut eignen sich Nüsse wie Mandeln, Pistazien oder Walnüsse oder du mischst es mit Gewürzen wie Nelke oder Anis. Aber auch Honig lässt sich mit Orangenblütenwasser verfeinern. Je nach Gericht kannst du so süßen, aber auch herzhaften Speisen das gewisse Etwas verleihen. Quelle: https://spinnrad.de Stand: 06/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Müssen beide die Grunderwerbsteuer zahlen?
Nein, in der Regel muss nur der Käufer die Grunderwerbsteuer zahlen. Der Verkäufer ist normalerweise nicht dazu verpflichtet, diese Steuer zu entrichten. Es gibt jedoch Ausnahmen, zum Beispiel wenn der Verkäufer ein gewerblicher Grundstückshändler ist. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.